Community post
A conversation from the Les Consultants e-learning platform.

E-learning
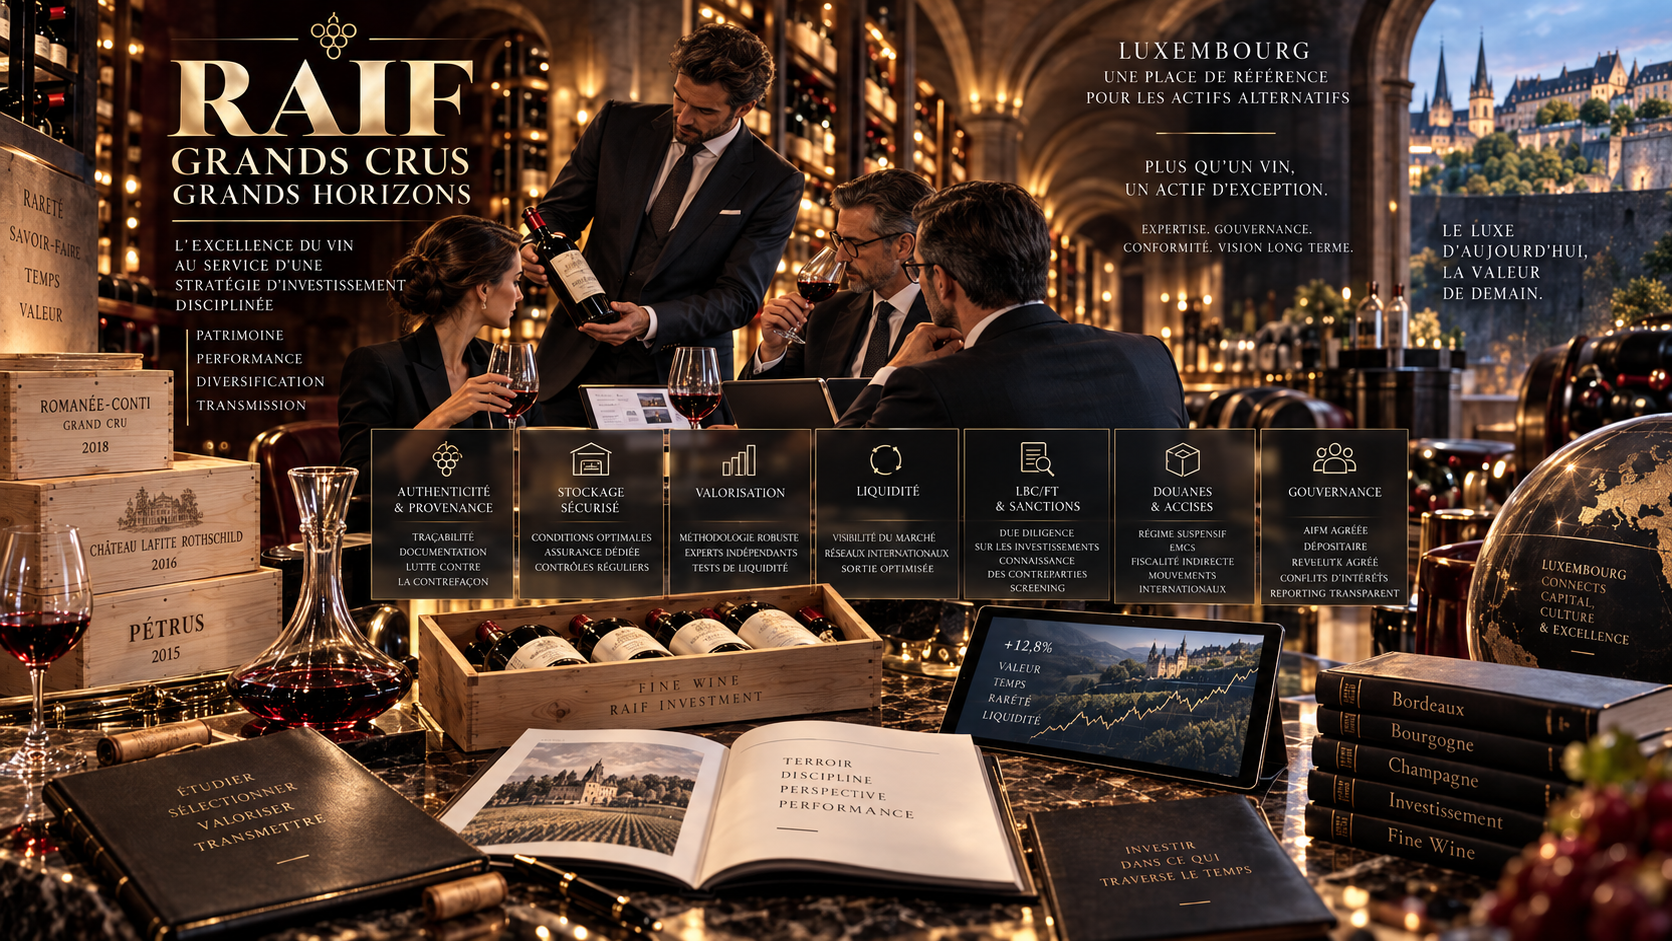
Un fonds luxembourgeois peut parfaitement investir dans les plus grands Bordeaux, Bourgognes, champagnes ou vins iconiques internationaux. Mais transformer une cave prestigieuse en portefeuille institutionnel exige beaucoup plus que de sélectionner les bonnes bouteilles. Valorisation, liquidité, propriété, authenticité, stockage, LBC/FT, fiscalité indirecte et conflits d’intérêts doivent être maîtrisés avec une rigueur comparable, et parfois supérieure, à celle appliquée aux autres actifs alternatifs.
À première vue, le rapprochement entre un Reserved Alternative Investment Fund - RAIF et les grands vins semble particulièrement séduisant.
Les grands crus possèdent plusieurs caractéristiques recherchées par les investisseurs alternatifs : rareté structurelle, offre décroissante avec le temps, profondeur internationale du marché des collectionneurs, horizon d’investissement long et potentiel de diversification par rapport aux marchés financiers traditionnels.
Une caisse de Romanée-Conti, un Petrus ancien, un Château Lafite Rothschild exceptionnel ou certaines cuvées de prestige de Champagne peuvent atteindre des valeurs considérables. Le marché s’est professionnalisé. Des places de marché spécialisées se sont développées. Les transactions internationales se sont multipliées.
Le Luxembourg dispose, de son côté, d’un véhicule suffisamment flexible pour accueillir ce type d’actifs. La loi RAIF exige que le véhicule soit un FIA, poursuive un objectif d’investissement collectif selon un principe de répartition des risques, soit réservé aux investisseurs avertis et soit géré par un AIFM externe agréé. Le RAIF doit également disposer d’un dépositaire, d’un réviseur agréé, d’un offering document et d’un reporting annuel.
La rencontre paraît donc naturelle.
Elle comporte pourtant un piège.
Un grand vin n’est pas un instrument financier liquide auquel on aurait simplement ajouté une bouteille.
Chaque caisse constitue simultanément un actif physique, un titre de propriété, une provenance, un état de conservation, une localisation, un statut douanier et fiscal, une promesse de liquidité future et une valeur dont l’observation est imparfaite.
Et le Luxembourg connaît déjà les conséquences possibles lorsque certaines de ces dimensions sont insuffisamment maîtrisées.
Avant le RAIF, le précédent Nobles Crus
Le cas Nobles Crus mérite une place particulière dans toute réflexion sur la création contemporaine d’un fonds luxembourgeois dédié aux grands vins.
Il faut néanmoins commencer par une précision juridique importante : Nobles Crus n’était pas un RAIF. Le régime RAIF n’a été créé qu’en 2016. Nobles Crus était un compartiment d’Elite’s Exclusive Collection SICAV-SIF, donc un fonds d’investissement spécialisé directement réglementé à l’époque par la CSSF.
Cette nuance rend le précédent encore plus intéressant.
Car la leçon n’est pas que « les fonds de vin sont dangereux » ni que la réglementation luxembourgeoise serait inadaptée.
Elle est beaucoup plus profonde :
Le statut réglementaire d’un véhicule ne peut jamais compenser une faiblesse fondamentale dans la valorisation, la liquidité ou la maîtrise physique des actifs.
Au début des années 2010, Nobles Crus était devenu l’un des fonds de vin les plus importants du marché. Mais sa méthodologie de valorisation fut fortement contestée.
En 2012, une comparaison réalisée à partir des données de Liv-ex sur cinquante importantes positions Bordeaux aboutissait à environ 26 millions d’euros, contre environ 36 millions dans la valorisation retenue par le fonds.
Les gestionnaires défendaient leur approche en soulignant que la valeur d'un grand vin ne pouvait être réduite à un seul prix de plateforme et devait notamment tenir compte de l'état, de la provenance, du format et de l'historique de la bouteille. Cet argument contient d'ailleurs une part importante de vérité : deux bouteilles portant la même étiquette ne présentent pas nécessairement la même valeur économique.
Mais le problème essentiel apparaissait ailleurs : quelle valeur peut réellement être réalisée lorsque le fonds doit vendre ?
Les comptes 2011 de Nobles Crus faisaient apparaître environ 61 millions d'euros de « juste valeur » pour des vins acquis pour environ 47 millions, soit plus de 14 millions d'euros d'appréciation non réalisée.
C'est ici que se situe probablement la question la plus importante pour tout futur RAIF spécialisé dans les grands crus.
Un fonds peut parfaitement afficher une hausse de NAV sans avoir vendu une seule bouteille.
Mais une plus-value comptable n'est pas nécessairement une plus-value économiquement réalisable.
Dans les marchés cotés, un prix observable correspond généralement à un marché sur lequel l'actif peut être négocié rapidement.
Dans le fine wine, un « prix » peut correspondre à une offre d'un marchand, un prix affiché sur une plateforme, une adjudication exceptionnelle, une valeur catalogue, une moyenne historique ou encore un prix demandé mais jamais exécuté.
Or ces notions ne sont pas interchangeables.
Le règlement délégué AIFMD exige précisément que l'AIFM mette en place des politiques de valorisation écrites, transparentes et documentées, définissant les sources, méthodologies, responsabilités et procédures d'escalade. Il exige également une revue renforcée lorsque la valeur repose sur une source unique, un marché illiquide ou une partie ayant un intérêt financier dans la performance du fonds.
Pour un RAIF de grands crus, la question pertinente n'est donc pas :
« Combien cette bouteille est-elle affichée ? »
Mais :
« À quel prix pourrions-nous raisonnablement céder cette position, dans un délai normal, compte tenu de sa taille, de sa provenance, de son lieu de stockage et des coûts nécessaires à sa vente ? »
Cette différence entre quoted value et executable value devrait être au cœur de la politique de valorisation.
La valorisation devient encore plus difficile parce qu'une bouteille de grand vin possède une identité économique propre.
Deux caisses du même domaine, du même millésime et du même format peuvent présenter des valeurs différentes.
Pourquoi ?
Parce que l'une est encore dans sa Original Wooden Case, possède une provenance parfaitement documentée et n'a jamais quitté un entrepôt professionnel ; l'autre a changé plusieurs fois de propriétaire et son historique de conservation est incomplet.
Le niveau dans la bouteille, l'état de la capsule, l'étiquette, le bouchon, les conditions thermiques, l'humidité, les mouvements physiques, le format, le conditionnement et la provenance influencent tous la valeur.
À partir d'un certain niveau de prix, le fonds ne devrait donc plus gérer simplement :
« 12 bouteilles de Château X – millésime Y ».
Il devrait gérer douze actifs individualisables disposant chacun — ou au minimum chaque caisse scellée — d'un historique documentaire.
Cette granularité est essentielle pour trois fonctions différentes : la valorisation, la vérification de propriété et la prévention de la contrefaçon.
En 2013, plusieurs investisseurs institutionnels ont souhaité sortir du fonds. Nobles Crus s'est retrouvé dans l'incapacité d'honorer suffisamment rapidement certaines demandes importantes de rachat.
Le 27 mai 2013, la CSSF a suspendu souscriptions et rachats. Selon les documents rapportés ultérieurement, le régulateur évoquait des problèmes de « liquidité, de valorisation ainsi que de réconciliation des actifs ».
Cette séquence constitue presque un cas d'école.
Tant qu'un portefeuille de grands crus n'a pas besoin d'être vendu, une valorisation élevée peut sembler parfaitement soutenable.
Lorsque des investisseurs demandent simultanément leur argent, le véritable marché apparaît.
Et le prix auquel une bouteille peut être vendue dans six mois à un collectionneur idéal n'est pas nécessairement celui auquel plusieurs millions d'euros de stock peuvent être liquidés en quelques semaines.
En 2014, une des options alors rapportées consistait ainsi à envisager la vente d'environ 22 millions d'euros de vins pour quelque 17 millions d'euros — soit une décote très significative par rapport aux valeurs retenues — plutôt qu'une liquidation plus lente.
C'est probablement la leçon économique centrale de l'affaire :
La liquidité ne doit jamais être déduite de la valeur. Elle doit être démontrée indépendamment.
La question mérite d'être posée avant même la première acquisition.
Un grand cru peut être très recherché et rester profondément illiquide au sens AIFMD.
Il existe une différence entre « il y a toujours quelqu'un qui achètera un Petrus » et « le fonds peut céder 8 millions d'euros de Petrus dans trente jours sans décote significative ».
La structure juridique doit donc refléter la réalité des actifs.
Pour une stratégie très concentrée en bouteilles exceptionnelles, une structure closed-ended, avec horizon long, capital calls et distributions au fur et à mesure des cessions, est souvent beaucoup plus cohérente économiquement qu'un véhicule offrant des rachats mensuels ou trimestriels.
La question est devenue encore plus sensible en 2026.
Depuis le 16 avril 2026, à la suite de la transposition d'AIFMD II, les AIFM luxembourgeois gérant des FIA ouverts doivent sélectionner au moins deux liquidity management tools parmi ceux prévus par le nouveau cadre et les calibrer en fonction de la stratégie, du profil de liquidité et de la politique de rachat du fonds.
Pour un RAIF investi en vin, un stress test crédible devrait notamment simuler une baisse significative des prix, l'élargissement des spreads entre achat et vente, la disparition temporaire de certains acheteurs, un délai d'enchères de plusieurs mois et des demandes simultanées de rachat.
Le résultat de cette simulation doit ensuite influencer les conditions offertes aux investisseurs.
La logique doit être inversée :
ce n'est pas la promesse commerciale de liquidité qui doit déterminer le modèle de gestion des actifs ; c'est la liquidité réelle des actifs qui doit déterminer la promesse faite aux investisseurs.
Pour un dépositaire AIFMD, les bouteilles ne sont pas des instruments financiers conservables en custody au sens traditionnel.
Elles relèvent de la logique des other assets, pour lesquels la mission porte notamment sur la vérification de propriété et la tenue des registres.
La loi RAIF impose expressément la désignation d'un dépositaire et renvoie aux obligations AIFMD applicables.
Surtout, la CSSF a précisé en 2024 que, pour les actifs illiquides, les contrôles du dépositaire ne peuvent pas être exclusivement ex post. Avant le paiement, l'AIFM doit communiquer la transaction et les documents nécessaires ; au moment du paiement, la cohérence des instructions doit être contrôlée ; après le paiement, la propriété effective doit être vérifiée à partir des documents définitifs.
Pour un fonds de vin, cette attente est fondamentale.
Le warehouse n'est pas le dépositaire AIFMD.
Le warehouse conserve physiquement les bouteilles.
Le dépositaire doit être capable de déterminer que ces bouteilles appartiennent bien au RAIF.
Cela signifie notamment que l'inventaire du fonds, celui du warehouse, les factures, preuves de paiement, confirmations de propriété et données utilisées par l'administrateur doivent pouvoir être réconciliés.
Et cette réconciliation devrait porter sur des identifiants suffisamment précis pour éviter qu'une caisse générique de douze bouteilles soit considérée comme une preuve suffisante de propriété.
C'est un point particulièrement important pour les spécialistes.
Lorsqu'un fonds achète du vin physique déjà embouteillé et ségrégé dans un warehouse, l'analyse de propriété porte principalement sur l'identification du stock et le transfert du titre.
Mais lorsqu'il achète du Bordeaux en primeur, l'actif peut être juridiquement différent.
Pendant une partie du cycle, le fonds peut détenir non pas encore les bouteilles physiques mais essentiellement un droit contractuel à livraison contre un négociant ou un autre intermédiaire.
Le risque change alors de nature.
Le fonds possède un risque vin et un risque de contrepartie.
Que se passe-t-il si le marchand devient insolvable avant livraison ?
Les bouteilles sont-elles déjà individualisées ?
Le titre juridique a-t-il été transféré ?
Les sommes versées sont-elles ségréguées ?
L'AIFM et le dépositaire doivent donc déterminer précisément ce que le fonds possède à chaque étape, et ne pas présenter comme stock physique un actif qui est encore juridiquement une créance contractuelle.
C'est l'un des endroits où l'expertise œnologique ne remplace jamais l'analyse juridique.
Dans l'art, on parle de provenance.
Le même concept devrait exister dans un RAIF spécialisé en vins rares.
Les grands crus anciens font l'objet d'un risque particulier de contrefaçon : bouteilles reconditionnées, étiquettes ou capsules remplacées, bouteilles remplies à nouveau, caisses reconstituées ou historiques de propriété difficiles à démontrer.
À mesure que le prix augmente, une bouteille doit donc être considérée comme un actif dont il faut documenter l'identité et la chaîne de conservation.
Pour les acquisitions importantes, l'AIFM devrait être capable de retracer l'origine du lot, le vendeur, les propriétaires ou marchands précédents lorsque pertinent, les conditions de conservation connues, les mouvements entre entrepôts, les éventuelles expertises et les preuves photographiques.
Et plus la bouteille est rare, ancienne et chère, plus le niveau de preuve devrait augmenter.
Le bon principe n'est pas :
Rare wine = higher expected return.
Il est également :
Rare wine = higher evidentiary burden.
Un RAIF de grands crus est évidemment soumis aux contrôles traditionnels portant sur ses investisseurs.
Mais le risque AML/CFT ne s'arrête pas au passif du fonds.
La CSSF a explicitement rappelé aux investment fund managers que l'approche fondée sur les risques doit également couvrir les investissements des FIA. Elle a identifié dans ses contrôles des insuffisances concernant le risk scoring des actifs, la due diligence sur les investissements et le screening sanctions à l'acquisition et à la cession.
Pour un fonds de grands crus, cela implique de connaître suffisamment les acteurs de la transaction : marchand, maison de vente, courtier, vendeur privé, société patrimoniale, intermédiaire et bénéficiaire économique lorsque la structure le justifie.
Une transaction impliquant une société écran, un paiement provenant d'un tiers non lié, une contrepartie située dans une juridiction sensible, plusieurs intermédiaires sans justification économique claire ou une discordance entre vendeur, propriétaire et bénéficiaire du paiement doit déclencher un niveau d'analyse supérieur.
Le marché du vin mérite ici une distinction intéressante avec celui de l'art.
La loi luxembourgeoise actuelle soumet de manière générale les négociants de biens aux obligations LBC/FT lorsqu'ils effectuent ou reçoivent des paiements en espèces d'au moins 10 000 euros ; les œuvres d'art font, elles, l'objet d'un régime spécifique plus large.
Le futur AMLR européen ne classe par ailleurs pas le vin parmi les catégories de « high-value goods » expressément énumérées dans son annexe IV.
Cela signifie qu'un AIFM ne devrait surtout pas raisonner ainsi :
« Mon marchand de vin est forcément une obliged entity AML, donc je peux m'appuyer sur son KYC. »
Cette présomption peut être fausse.
L'AIFM conserve sa propre responsabilité d'analyse du risque associé à l'investissement.
Une caisse de vin peut être détenue par une société patrimoniale, un family office, un trust, un intermédiaire professionnel ou un marchand agissant pour le compte d'un tiers.
Pour les transactions importantes, le screening ne devrait donc pas s'arrêter au nom apparaissant sur la facture.
Il doit permettre de comprendre suffisamment pour le compte de qui la transaction est exécutée, qui reçoit effectivement les fonds et si l'opération est compatible avec les sanctions financières applicables.
Cette vigilance devient particulièrement importante lorsque des stocks sont localisés ou ont transité par plusieurs juridictions.
La CSSF exige d'ailleurs que le screening sanctions lié aux investissements soit réalisé notamment lors de leur acquisition et de leur vente.
Dans un marché historiquement construit sur la confidentialité des collectionneurs, cette exigence peut créer une tension avec certaines pratiques commerciales traditionnelles.
Mais la réponse institutionnelle doit rester simple :
la confidentialité commerciale ne peut jamais empêcher l'AIFM de comprendre suffisamment la contrepartie économique d'une transaction.
Pour un RAIF de grands crus, le storage agreement n'est pas un contrat accessoire.
Il participe directement à la préservation de la valeur du portefeuille.
Température, humidité, sécurité physique, incendie, inondation, mouvements non autorisés, identification des stocks, ségrégation des actifs, accès à la cave et assurance doivent être intégrés au dispositif de contrôle.
La diversification devrait même être envisagée sous cet angle.
Un portefeuille composé de trente domaines différents mais intégralement stocké dans un seul site présente une